
صدور مصوبه جنجالی ۲۹ مهرماه مبنی بر تغییر مبنای محاسبه ارزش گمرکی کالاها به «نرخ ارز روز اظهار» و ابطال ضربالاجلی آن با دستور مستقیم رئیسجمهور، فعالان اقتصادی را با یکی از پرتنشترین مقاطع تجاری سال مواجه کرد. اجرای مصوبه افزایش نرخ ارز گمرکی میتوانست با جهش نرخ تسعیر گمرکی از تراز حدود ۱۳۱ هزار تومان به حوالی ۲۶۰ هزار تومان، حقوق ورودی و مالیات بر ارزش افزوده را تا دو برابر افزایش دهد و شوک تورمی شدیدی بر بهای تمامشده نهادههای تولید، ماشینآلات و ناوگان حملونقل تحمیل کند.
هرچند ورود قوه مجریه مانع از تخلیه این بار مالی سنگین بر دوش واردکنندگان شد، اما نوسانات بخشنامهای، چالشهای مزمن تخصیص ارز و رسوب کالا در مبادی ورودی ضرورت اتخاذ یک استراتژی هوشمندانه را دوچندان کرده است. برای مدیریت ریسک این فضای ناپایدار، درک ابعاد حقوقی و پایبندی به یک چکلیست اجرایی دقیق، ضرورتی حیاتی به شمار میرود.
کالبدشکافی مصوبه ۲۹ مهر و ابعاد وتوی اجرایی دولت
مطابق ماده ۱۴ قانون امور گمرکی، ارزش گمرکی کالای ورودی بر اساس بهای سیف (CIF: قیمت خرید کالا در مبدأ به همراه بیمه، کرایه حمل و سایر هزینههای متعلقه تا اولین دفتر گمرکی) تعیین شده و تسعیر آن منوط به نرخ برابری ارز اعلامی مراجع ذیصلاح است. در سنوات اخیر، بهویژه در قانون بودجه سنواتی، قانونگذار برای جلوگیری از شوک قیمتی، فرمول مشخصی بر پایه میانگین نرخ مرکز مبادله طلا و ارز در بهمنماه سال قبل (محدوده ۱۳۱ هزار تومان) تعیین کرده بود.
با این حال، هیئت دولت در ابلاغیه ۲۹ مهرماه، بدون اصلاح متوازن مأخذ سود بازرگانی، مقرر کرد که تسعیر ارزش موضوع ماده ۱۴، صرفاً بر اساس «نرخ ارز اعلامی بانک مرکزی در روز اظهار» صورت پذیرد.
اجرای این تغییر رویه عملاً به معنای پرش ۱۰۰ درصدی نرخ تسعیر حقوق ورودی و رسیدن آن به ارقام فراتر از ۲۶۰ هزار تومان بود. این جهش آنی، اعتراض گسترده تشکلهای تجاری، اتاقهای بازرگانی و انجمن واردکنندگان را برانگیخت؛ زیرا چنین تصمیمی افزون بر انجماد شدید نقدینگی شرکتها، منجر به گرانشدن مواد اولیه صنعتی و ایجاد تلاطم در بازار کالاهای وارداتی میشد. در پاسخ به هشدارهای کارشناسی پیرامون تبعات تورمی گسترده، ریاستجمهوری در دستنوشتهای صریح، دستور ابطال فوری این مصوبه و ارجاع پرونده به کمیته اقتصادی دولت را صادر کرد تا مبنای محاسبات گمرکی به وضعیت پیشین بازگردد.
مدلسازی ریاضی و مقایسه هزینه ترخیص قبل و بعد از لغو مصوبه
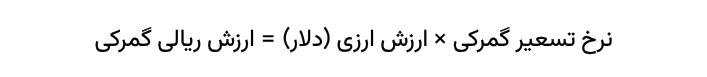
حقوق ورودی کالا شامل مجموع حقوق گمرکی (۴ درصد مصوب مجلس) و سود بازرگانی (متغیر بر اساس مصوبات دولت) است که طبق رابطه زیر محاسبه میشود:
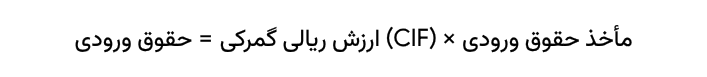
ارزش ریالی نیز حاصلضرب ارزش ارزی در نرخ تسعیر محاسباتی گمرک است:
علاوه بر این، مالیات بر ارزش افزوده (۱۰ درصد) بر مجموع ارزش ریالی گمرکی و حقوق ورودی اعمال میشود. جدول زیر، تفاوت مالی ترخیص یک محموله تجاری نمونه به ارزش ۲۰,۰۰۰ دلار با مأخذ ورودی ۵۰ درصد را در دو حالت «مبنای فعلی» و «سناریوی وتوشده» نمایش میدهد:
| متغیرهای مالی و گمرکی | مبنای جاری (پس از لغو مصوبه) | سناریوی وتوشده (نرخ روز اظهار) | تفاضل مالی و نرخ تغییرات |
| نرخ تسعیر گمرکی (دلار به تومان) | ۱۳۱,۰۰۰ تومان | ۲۶۰,۰۰۰ تومان | ۱۲۹,۰۰۰+ تومان (۹۸.۴٪+) |
| ارزش ریالی گمرکی (CIF) | ۲,۶۲۰,۰۰۰,۰۰۰ تومان | ۵,۲۰۰,۰۰۰,۰۰۰ تومان | ۲,۵۸۰,۰۰۰,۰۰۰+ تومان جهش مبنای ریالی |
| حقوق ورودی ریالی (مأخذ ۵۰٪) | ۱,۳۱۰,۰۰۰,۰۰۰ تومان | ۲,۶۰۰,۰۰۰,۰۰۰ تومان | ۱,۲۹۰,۰۰۰,۰۰۰+ تومان پرداختی مازاد نقدی |
| مبنای مالیات بر ارزش افزوده | ۳,۹۳۰,۰۰۰,۰۰۰ تومان | ۷,۸۰۰,۰۰۰,۰۰۰ تومان | ۳,۸۷۰,۰۰۰,۰۰۰+ تومان افزایش پایه مشمول مالیات |
| مالیات بر ارزش افزوده (۱۰٪) | ۳۹۳,۰۰۰,۰۰۰ تومان | ۷۸۰,۰۰۰,۰۰۰ تومان | ۳۸۷,۰۰۰,۰۰۰+ تومان افزایش پرداخت مالیاتی |
| کل پرداختی نقدی ترخیص | ۱,۷۰۳,۰۰۰,۰۰۰ تومان | ۳,۳۸۰,۰۰۰,۰۰۰ تومان | ۱,۶۷۷,۰۰۰,۰۰۰+ تومان افزایش در مطالبات گمرکی |
بررسی این اعداد نشان میدهد که ابطال مصوبه، از حبس بیش از ۱.۶۷ میلیارد تومان نقدینگی به ازای هر ۲۰ هزار دلار واردات جلوگیری کرده است. چنانچه این مصوبه لغو نمیشد، افزایش نیاز به سرمایه در گردش، شرکتها را به سمت تسهیلات بانکی با نرخهای سود بالا سوق میداد که بازتاب آن بهصورت جهش قیمت در بازار مصرف ظاهر میشد.
تحلیل چالشهای زنجیره تأمین: تخصیص ارز، کد ساتا و ترخیص درصدی
تثبیت نرخ تسعیر گمرکی، اگرچه بار مالی ناگهانی را مهار کرد، اما زنجیره واردات همچنان با تنگناهای ساختاری متعددی دستبهگریبان است:
معطلی در صف تأمین ارز و صدور اعلامیه تأمین ارز (کد رهگیری بانک مرکزی یا همان کد ساتا) مهمترین مانع ترخیص سریع است. بهمنظور کاهش رسوب کالا، گمرک سازوکار ترخیص کالا با ثبت تعهد رسمی «عدم مطالبه ارز از بانک مرکزی» را برای پروندههای غیربانکی و موارد خاص تمدید کرده است تا تجار بتوانند بدون توقف طولانی، کالا را از محوطه بندری خارج کنند.
بهرهگیری از رویه ترخیص درصدی (تا سقف ۹۰ درصد برای بخش خصوصی و ۱۰۰ درصد برای مجموعههای دولتی) از دیگر ابزارهای مهار بحران خواب سرمایه است. با وجود این، قفل شدن ۱۰ درصد باقیمانده کالا در انبارها تا زمان صدور کد ساتا، پاشنهآشیل خطوط تولیدی است که نیازمند قطعات تکمیلی هستند.
در حوزه لجستیک، انسدادهای پیرامونی و تغییر الگوهای حملونقل از مسیرهای دریایی به کریدورهای زمینی و ریلی، زمان ورود بار را در برخی محورها به ۶ الی ۸ ماه افزایش داده است. توقف هزاران دستگاه کامیون و محموله صنعتی در گذرگاههای مرزی، ریسکهایی نظیر شمول مقررات متروکه (موضوع ماده ۲۴ قانون امور گمرکی)، هزینههای سنگین دموراژ کانتینری و حق توقف را برای بازرگانان تشدید کرده است.
چکلیست کاربردی واردکننده جهت انطباق با تحولات جدید مقرراتی
مدیران بازرگانی و ترخیصکاران باید برای حفظ منافع مالی شرکت و جلوگیری از جریمههای ناشی از اشتباه در اظهار، مراحل زیر را بهصورت سیستماتیک طی کنند:
- گام ۱: راستیآزمایی نرخ تسعیر در سامانه امور گمرکی (EPL)
- بررسی روزانه جدول نرخ ارز محاسباتی پیش از ثبت فیش پرداخت و تطبیق آن با مصوبه تثبیت نرخ.
- پرهیز از تایید اظهارنامههایی که بهدلیل خطای سیستمی با نرخهای شناور روز محاسبه شدهاند و درخواست تطبیق بر اساس ماده ۴۵ قانون امور گمرکی.
- گام ۲: استفاده از ابزار تضامین بانکی جهت بهینهسازی سرمایه در گردش
- تسلیم تقاضای توثیق ضمانتنامه بانکی مدتدار (۲ تا ۳ ماهه با سقف سررسیدهای مشخص سالانه) برای تسویه حقوق ورودی و مالیات بر ارزش افزوده.
- استفاده از امتیازات شرکتهای تولیدی، دانشبنیان و فعالان اقتصادی مجاز (AEO) بهمنظور تمدید مهلت ضمانتنامهها تا دورههای زمانی بلندمدتتر.
- گام ۳: کنترل اسناد ارزش، کرایه حمل و ردیفهای TSC
- مطابقت دقیق فاکتور خرید (سیاهه)، گواهی مبدأ، عدلبندی و هزینههای حمل مندرج در بارنامه با ارزش پایه گمرکی در سامانه شناسه ارزش (TSC).
- بازبینی محاسبات کرایه حمل برای جلوگیری از جریمههای کسر یا بیشبود ارزش مطابق ماده ۱۰۸ قانون امور گمرکی.
- گام ۴: ساماندهی منشأ ارز و تعیین وضعیت کد ساتا
- ثبت بهموقع تمدید ثبت سفارش پیش از انقضای مهلتهای سامانه جامع تجارت و وصول بار به مرز.
- بررسی امکان ترخیص بدون ارز بانکی با تودیع تعهد محضری یا استفاده از رویه ارز اشخاص برای اقلام مجاز.
- گام ۵: پیگیری رویه ترخیص درصدی (۹۰ درصد)
- چک کردن قرار داشتن کد تعرفه محموله در فهرست کالاهای مجاز مشمول ترخیص درصدی بر اساس آخرین بخشنامههای دفتر واردات.
- تودیع سپرده و پیگیری همزمان با بانک عامل جهت اخذ تخصیص قطعی برای رهاسازی ۱۰ درصد باقیمانده محموله.
- گام ۶: رصد زمانبندی توقف کالا و مهار هزینههای دموراژ
- ردیابی مستمر کالا در مرزهای ورودی زمینی و بنادر برای جلوگیری از اتمام مهلت مجاز انبارداری.
- هماهنگی با شرکتهای کشتیرانی و فورواردرها جهت تمدید مهلت کانتینرها (Free Time) پیش از سررسید خسارت معطلی.
نتیجهگیری
عقبنشینی دولت از مصوبه ارزی ۲۹ مهرماه، تنفسی کوتاهمدت برای بازرگانان و زنجیره واردات کشور فراهم ساخت. با این حال، تداوم فشارهای مالی بر منابع بودجه عمومی نشان میدهد که اصلاح نظام تسعیر گمرکی همواره بهعنوان گزینهای روی میز سیاستگذاران باقی خواهد ماند. برندگان واقعی در این شرایط، واردکنندگانی هستند که با پایش دقیق مقررات، استفاده راهبردی از تسهیلات اعتباری بانکی و مدیریت حرفهای زنجیره تأمین، هزینههای سربار را به حداقل ممکن میرسانند.
پیشنهاد میشود پیش از اقدام به نهاییسازی اظهارنامهها و تخصیص سرمایه، محاسبات بهای تمامشده و مدارک اظهار گمرکی پروندههای جاری خود را با همراهی مشاوران و ترخیصکاران زبده مورد بازبینی جامع قرار دهید تا ریسک توقف بار و خسارتهای دموراژ به صفر برسد.
سوالات متداول (FAQ)
آیا با ابطال مصوبه ۲۹ مهر، بهای تمامشده کالاهای وارداتی کاهش یافته است؟
ابطال این مصوبه صرفاً مانع از دوبرابر شدن هزینههای گمرکی و مالیات بر ارزش افزوده شد و نرخ پایه محاسباتی را در همان سطح قبلی (بر مبنای متوسط بهمنماه گذشته) حفظ کرد؛ بنابراین قیمتها کاهش نیافته، بلکه از گرانی سنگین جدید پیشگیری شده است.
اگر کالایی در چند روز اجرای مصوبه با نرخ روز اظهار تسعیر شده باشد، راهکار اصلاح آن چیست؟
چنانچه کالا ترخیص نشده یا پروانه گمرکی تسویه نهایی نگردیده باشد، صاحب کالا میتواند با استناد به ابطال مصوبه، اصلاح اظهارنامه را تقاضا کند. در صورت پرداخت نقدی، بازرگان مجاز است از طریق ماده ۱۳۵ قانون امور گمرکی، پرونده استرداد اضافه پرداختی تشکیل دهد.
آیا استفاده از ضمانتنامه بانکی برای مالیات بر ارزش افزوده همچنان مجاز است؟
بله، مصوبات دولت و دستورالعملهای جاری گمرک به واردکنندگان اجازه میدهد مالیات بر ارزش افزوده و عوارض کالاها را با ارائه ضمانتنامه بانکی معتبر با سررسیدهای مشخص پرداخت کنند تا فشار نقدینگی ترخیص کاهش یابد.
فرآیند ترخیص کالا بدون کد ساتا برای کدام گروه از کالاها فعال است؟
بر اساس بخشنامههای تسهیلاتی، محمولههای دارای ثبتسفارش معین، نهادههای تولید، دارو و برخی رویههای ارزی خاص میتوانند با ثبت تعهد در سامانه جامع امور گمرکی و عدم درخواست ارز از بانک مرکزی، بدون کد ساتا مراحل ترخیص را سپری کنند.
در رویه ترخیص ۹۰ درصدی، تکلیف ۱۰ درصد باقیمانده بار چه میشود؟
ده درصد باقیمانده کالا به عنوان تضمین حقوق دولت تا زمان صدور کد رهگیری تأمین ارز (ساتا) و ارائه مدارک تسویه بانکی در اماکن گمرکی نگهداری میشود و پس از تکمیل مراحل سیستمی ترخیص خواهد شد.